Photovoltaik-Direktinvestment – steueroptimiert, planbar, substanzbasiert
Die Energiewende braucht Kapital. Unternehmer und Gewerbetreibende, die dieses Kapital bereitstellen, können dabei steuerlich profitieren – strukturiert und mit realem Sachwert im Hintergrund.
Voigt & Collegen strukturiert als Teil der aream Gruppe Photovoltaik-Direktinvestments speziell für den deutschen Investitionsabzugsbetrag (§ 7g EStG). Sie erwerben kein Fondsprodukt, keine Beteiligung – sondern ein eigenständiges, technisch betriebenes Wirtschaftsgut innerhalb einer EEG-gesicherten Freiflächenanlage.
Seit 2005 erfolgreich realisiert – mit Fokus auf Qualität, Substanz und langfristige Stabilität im Bereich Solarpark & Speicher.
Was ist der IAB – und warum ist er relevant?
Der Investitionsabzugsbetrag nach § 7g EStG erlaubt es Unternehmern und Gewerbetreibenden, bis zu 50 % der geplanten Anschaffungskosten eines Wirtschaftsguts bereits im Jahr vor der Investition steuerlich geltend zu machen – also bevor das Asset überhaupt angeschafft ist.
Die Steuererstattung kann die anfängliche Anzahlung rechnerisch decken
Im dargestellten Modell kann die erwartete Steuererstattung die anfängliche Anzahlung rechnerisch vollständig decken; die Restzahlung wird fremdfinanziert.
Beispielrechnung je Segment (400.000 € Investitionsvolumen). Bestfall bei voller IAB-Ausschöpfung. Die individuelle Wirkung hängt vom persönlichen Steuerprofil ab und ist durch Ihren Steuerberater zu prüfen.
Es handelt sich um einen Liquiditäts- und Progressionsvorteil – keinen endgültigen Steuerverzicht. Im Jahr der Investition heben sich Hinzurechnung und Anschaffungskostenminderung auf; der Vorteil verteilt sich über die geringere Abschreibungsbasis auf die Folgejahre.
Drei Hebel der Steueroptimierung
Neben dem IAB bietet das Photovoltaik-Direktinvestment weitere Instrumente zur Optimierung Ihrer steuerlichen Situation:
Investitionsabzugsbetrag (IAB nutzen)
Bis zu 50 % der Anschaffungskosten können bereits vor der Investition steuermindernd berücksichtigt werden, um zusätzliches Eigenkapital aufzubauen.
Sonderabschreibung (Sonder-AfA)
Zudem können im Jahr der Investition eine Sonderabschreibung nach § 7g Abs. 5 EStG von bis zu 40% der Anschaffungskosten zusätzlich zur linearen Abschreibung geltend gemacht werden.
Lineare Abschreibung (AfA)
Die verbleibenden Anschaffungskosten werden gleichmäßig über die betriebsgewöhnliche Nutzungsdauer der Photovoltaikanlage abgeschrieben und steuerlich geltend gemacht.
Die konkrete steuerliche Ausgestaltung erfolgt in Abstimmung mit Ihrem Steuerberater.
Kostenlose Informationen anfordernDer Dreischritt: So funktioniert die Struktur
In 3 klaren Phasen zum optimierten Investment
IAB-Bildung (vor Investition)
Sie mindern Ihren steuerlichen Gewinn im Jahr vor der Anschaffung um bis zu 200.000 EUR. Das Finanzamt erstattet die daraus resultierende Steuerüberzahlung – dieser Liquiditätszufluss finanziert Ihre Anzahlung.
Investition & IAB-Auflösung (COD, Dezember 2026)
Mit Inbetriebnahme der Anlage wird der IAB hinzugerechnet und die Anschaffungskosten werden steuerlich um 200.000 EUR gemindert. Der Steuervorteil migriert in die Abschreibungsbasis der Folgejahre.
AfA & Sonder-AfA (ab Anschaffung)
Auf Basis der geminderten AK können Sie zusätzlich eine Sonderabschreibung nach § 7g Abs. 5 EStG von bis zu 40 % geltend machen – das entspricht ca. 80.000 EUR und einem weiteren steuerlichen Liquiditätseffekt von rund 36.000 EUR.
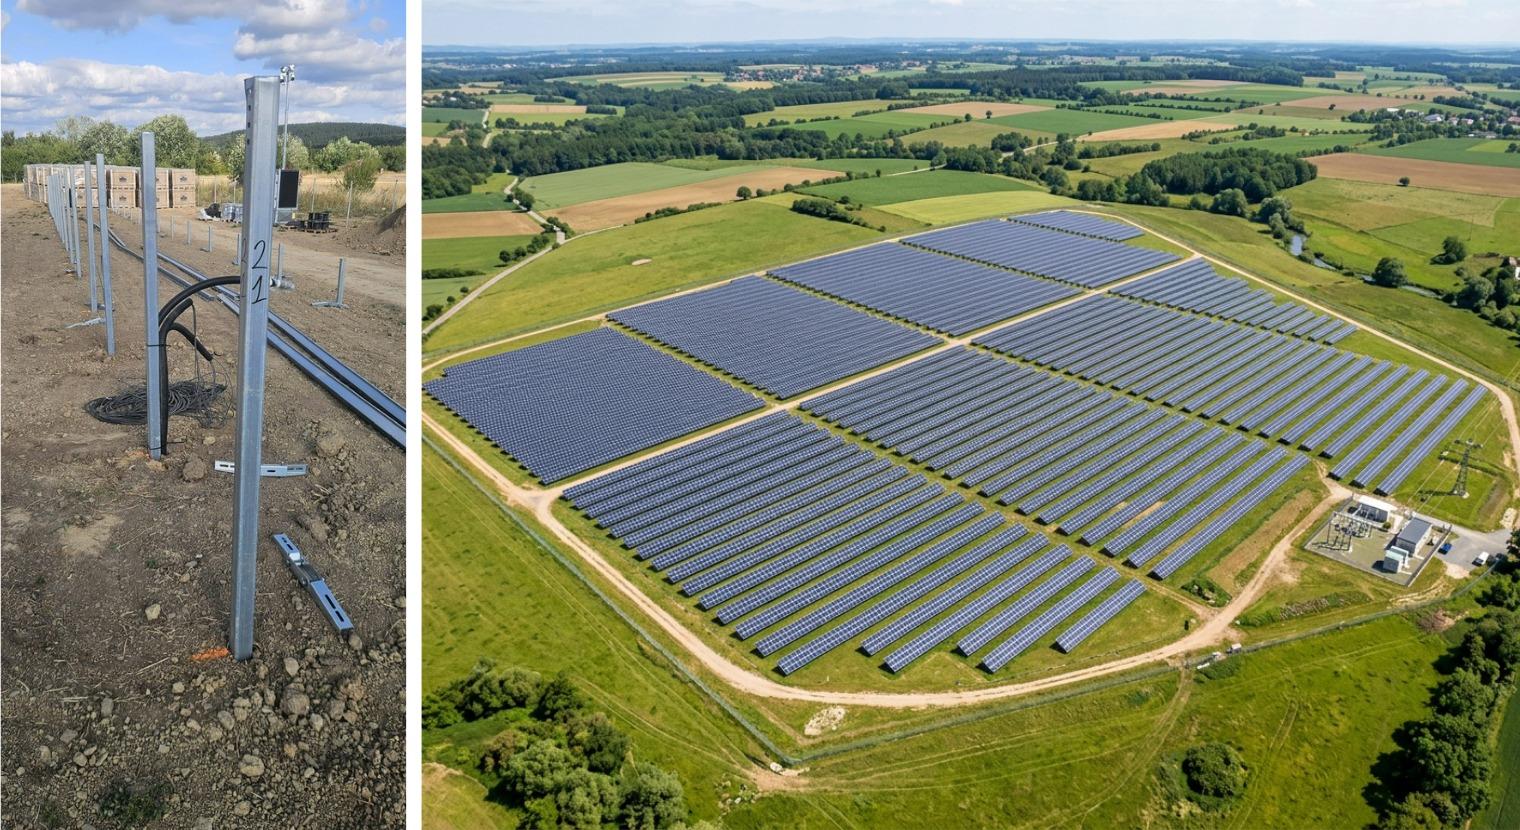
Das Projekt: PVA Prüm
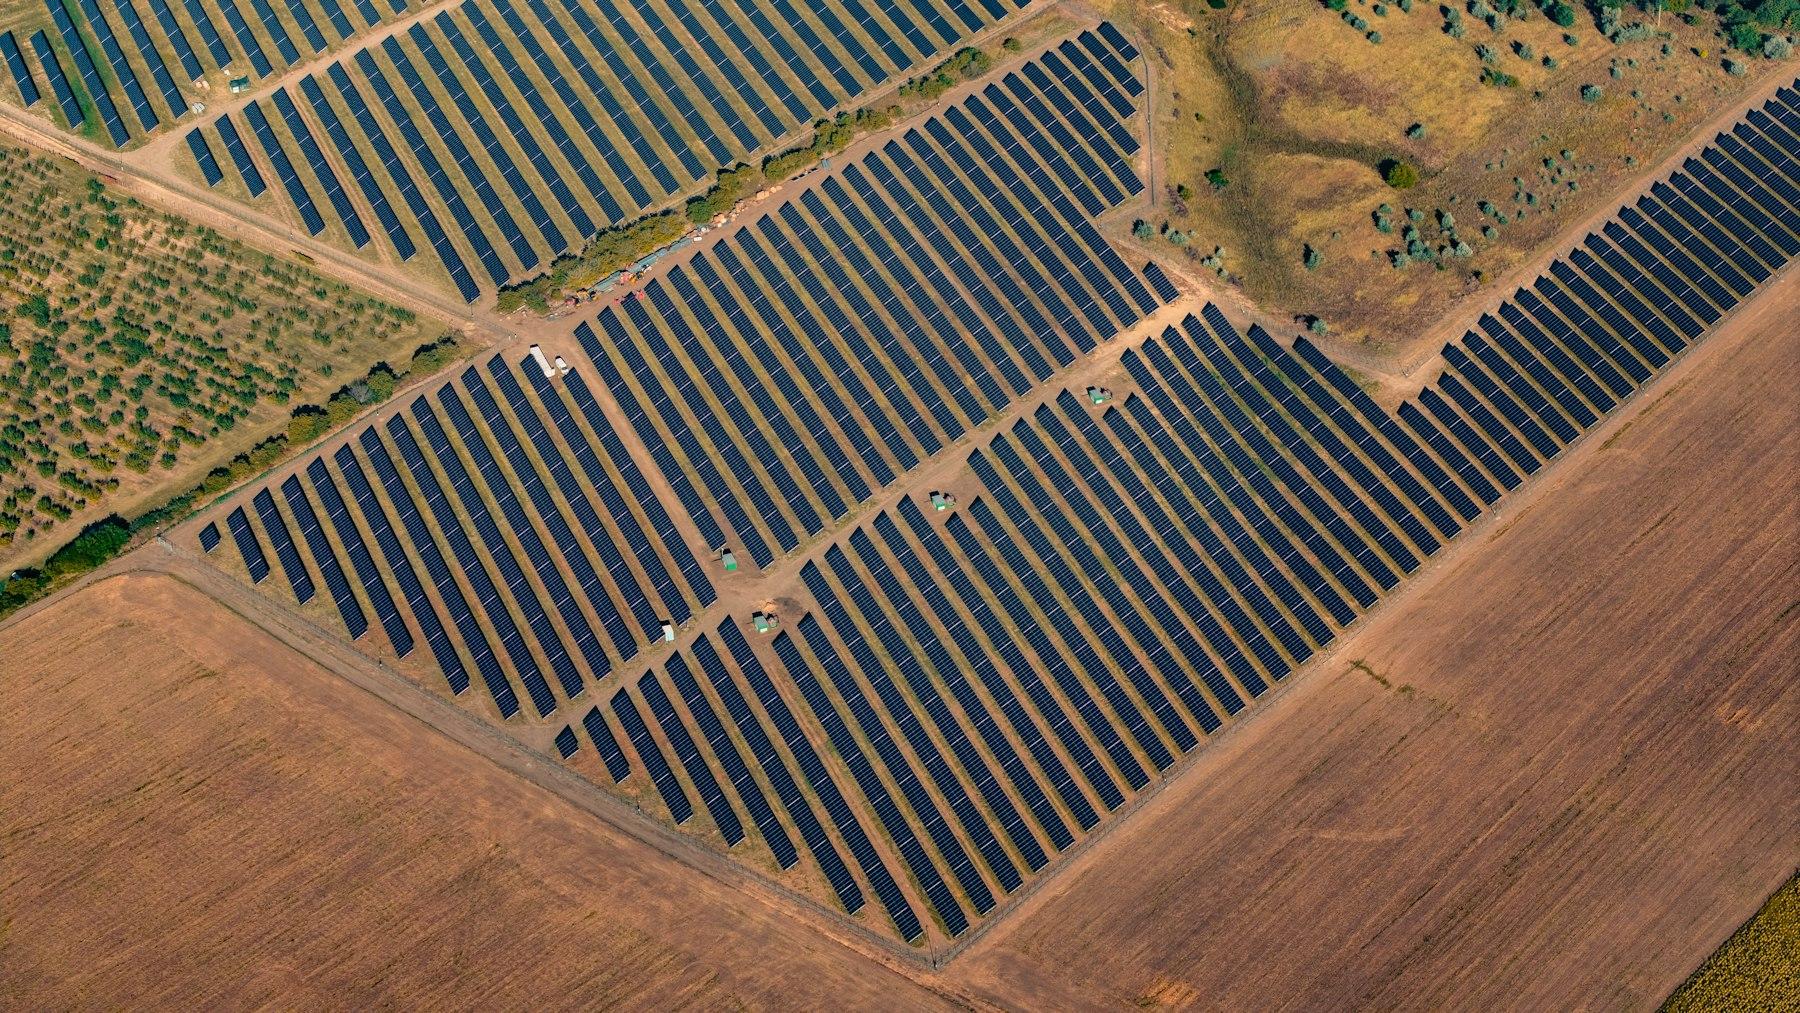
3,6-MWp-Photovoltaik-Freiflächenanlage in Bitburg-Prüm, Eifel — bereits im Bau mit gesichertem EEG-Zuschlag, 3 Mio. € Investitionsvolumen.
Was Sie wirtschaftlich erwarten können
Die folgenden Kennzahlen basieren auf indikativem Datenmaterial und konservativen Annahmen zur Erlösentwicklung und Betriebsführung.
Während der ersten 20 Jahre (Finanzierungsphase) fließen die operativen Erträge primär in den Schuldendienst. Die Wirtschaftlichkeit in diesem Zeitraum ergibt sich maßgeblich aus dem steuerlichen Liquiditätseffekt (IAB/AfA). Die Cashflow-Rendite (IRR) auf das eingesetzte Kapital ist über 30 Jahre attraktiv, erfordert jedoch das Verständnis der zeitlichen Verschiebung von steuerlichem Vorteil und operativem Überschuss.
Nächste Schritte
Sprechen Sie mit Ihrem Steuerberater. Wir stellen Unterlagen bereit (Steuer-Memo, Gutachten, EEG-Bescheid). Vertragsabschlüsse sind bis einschließlich Oktober 2026 vorgesehen. Bitte beachten Sie: Die Segmente sind streng begrenzt.
FAQ
Ein Segment der PVA Prüm umfasst ca. 400.000 EUR Investitionsvolumen (bei rund 448,2 kWp). Die initiale Eigenkapital-Anzahlung liegt bei rund 80.000 EUR (20 %) und wird in der IAB-Struktur rechnerisch durch die Steuererstattung gedeckt. Die Restzahlung erfolgt über eine Fremdfinanzierung auf Investorenebene.
Im Jahr vor der Anschaffung mindern Sie Ihren steuerpflichtigen Gewinn um bis zu 200.000 EUR (50 % der geplanten Anschaffungskosten). Bei einem Grenzsteuersatz von 45 % ergibt sich eine Steuererstattung von ca. 90.000 EUR. Mit Inbetriebnahme wird der IAB aufgelöst und die Anschaffungskosten werden gemindert – der Vorteil verschiebt sich über die Abschreibung in die Folgejahre. Es ist eine Steuerstundung, kein endgültiger Steuerverzicht.
Ausschließlich für qualifizierte Unternehmer, Gewerbetreibende und Family Offices mit aktivem Gewerbebetrieb, die den IAB nach § 7g EStG nutzen können. Ein persönlicher Grenzsteuersatz von ungefähr 35 % oder mehr ist sinnvoll. Die steuerliche Eignung ist im Einzelfall durch den eigenen Steuerberater zu bestätigen. Es handelt sich nicht um ein Produkt für Privatanleger ohne betriebliche Einkünfte.
Voigt & Collegen strukturiert das Projekt als Teil der aream Gruppe und übernimmt die vollständige technische und kaufmännische Betriebsführung aus einer Hand – inklusive Monitoring, Direktvermarktung und quartalsweisem Investorenreporting. Die Gruppe ist seit über 20 Jahren auf nachhaltige Infrastrukturinvestments mit Schwerpunkt Solar und Wind spezialisiert.
Den bankfähigen Floor bildet die gesetzlich garantierte EEG-Vergütung von 5,0 ct/kWh über 20 Jahre. Darüber liegt ein PPA (Stromabnahmevertrag) von 7,0 ct/kWh, der über die ersten 10 Jahre vertraglich fixiert ist. Für die Jahre 11–20 sind indikativ 8,0 ct/kWh angesetzt; ab Jahr 21 wird konservativ ein Anschlusserlös von 9,0 ct/kWh angenommen.
Unverbindliche Beratung zu Photovoltaik-Direktinvestments
Ob erste Fragen, konkretes Interesse oder eine individuelle Einschätzung Ihrer Situation – wir nehmen uns Zeit für Ihr Anliegen und besprechen die nächsten Schritte persönlich.
Ausführliche Anfrage stellen
Für eine ausführliche Anfrage nutzen Sie bitte unser Kontaktformular. Wir melden uns zeitnah bei Ihnen zurück.
Zum KontaktformularWichtige Hinweise: Direktinvestments sind mit Risiken verbunden bis hin zum Totalverlust der Investitionssumme. Der Investor trägt als Solarstromunternehmer das wirtschaftliche Risiko für die Erträge sowie die Kosten der erworbenen Photovoltaikanlage. Der Investor hat für die ordnungsgemäße Gewerbeanmeldung sowie die Erfüllung seiner steuerlichen und sonstigen Pflichten Sorge zu tragen. Die steuerliche Anerkennung des IAB (§ 7g EStG) sowie die Anwendung von § 15b EStG hängen von der individuellen Situation des Investors und der Beurteilung durch das zuständige Finanzamt ab. Diese Unterlage stellt keine Investitions- oder Steuerberatung dar und ersetzt nicht die Prüfung durch einen Steuerberater.
Voigt & Collegen - Eine Marke der aream group SE